Acheter en bord de mer en zone à risque d’érosion : points à vérifier
Sommaire
Acheter en bord de mer fait rêver, mais lorsque le bien se situe en zone à risque d’érosion, le projet devient plus technique. Entre les cartes de risques, les obligations d’information et les impacts possibles sur la valeur du bien, il est facile de s’y perdre quand on n’est pas spécialiste.
Dans cet article Terre d’été, vous allez voir les points essentiels à vérifier avant d’acheter, ainsi que les bases pour comprendre l’érosion côtière et son influence sur votre futur logement. L’objectif est simple : vous aider à prendre une décision éclairée, sans paniquer, mais sans minimiser les risques.
L’idée principale à garder en tête est la suivante : acheter en zone à risque d’érosion reste possible, à condition de savoir précisément où se situe le bien, quel est le niveau de risque, sur quel horizon de temps, et quelles protections (ou non) sont en place ou prévues.
L’essentiel à retenir en un coup d’œil
| Point clé à vérifier | Pourquoi c’est important | Action concrète à faire |
|---|---|---|
| Classement du bien en zone à risque | Conditionne la constructibilité et la valeur | Consulter les cartes des risques (PPRL, RNE) en mairie ou en ligne |
| Horizon temporel du risque (0-30 ans / 30-100 ans) | Impact sur la durée d’usage du bien | Lire attentivement les documents d’information fournis par le vendeur ou le notaire |
| Servitudes, restrictions d’urbanisme | Peuvent limiter travaux, extensions ou reconstructions | Demander le certificat d’urbanisme et le PLU en mairie |
| Historique des événements (recul de falaise, submersions) | Donne une image concrète du risque réel | Interroger la mairie, les voisins, consulter presse locale et rapports techniques |
| Obligations d’information vendeur / notaire | Vous protègent juridiquement si un risque est connu | Vérifier la présence de l’état des risques naturels et du RNE |
| Coût d’assurance et exclusions | Certaines garanties sont limitées ou exclues | Demander des devis d’assurance avant d’acheter |
| Dispositifs de protection existants | Peuvent ralentir l’érosion mais pas la stopper | Se renseigner sur les ouvrages côtiers et leurs projets d’entretien |
| Perspective de revente | Le risque peut influencer le futur prix et le délai de vente | Anticiper un marché plus restreint et une possible décote |
| Coût des travaux éventuels | Adaptations possibles pour limiter les dégâts | Chiffrer avec des professionnels locaux (géotechniciens, artisans) |
| Compatibilité avec votre projet de vie | Résidence principale, secondaire, investissement locatif | Valider que la durée de vie prévisible du bien colle à vos objectifs |
Les vérifications essentielles avant d’acheter en zone à risque
Avant toute chose, identifiez précisément dans quelle zone de risque se trouve le bien. En règle générale, le risque d’érosion est cartographié dans les documents d’urbanisme locaux et parfois dans les plans de prévention des risques littoraux. Cela figure aussi dans le Registre national des zones exposées à l’érosion côtière, qui se met progressivement en place.
Demandez à l’agent immobilier ou au vendeur de vous fournir les cartes officielles indiquant la zone précise du terrain. Ne vous contentez pas d’une affirmation orale du type “ici, il n’y a pas de problème”. Prenez le temps de regarder si le bien est classé en zone d’aléa fort, moyen ou faible, et à quel horizon temporel.
Ce repérage initial est la base de tout le reste. Il détermine ce que vous aurez le droit de faire sur le bien, les assurances possibles, et l’évolution probable de la valeur du logement. Sans cette information claire, il est très risqué de s’engager, même si le coup de cœur est fort.
Ensuite, vérifiez scrupuleusement les documents officiels fournis dans le cadre de la vente. L’état des risques naturels, miniers et technologiques est obligatoire dans certaines zones, et inclut désormais l’érosion côtière lorsque le secteur est concerné. Ce document doit être remis par le vendeur au plus tard à la promesse de vente.
Lisez-le réellement, ligne par ligne, au lieu de le considérer comme une simple formalité. Regardez si des événements passés sont mentionnés, comme des mouvements de terrain, des submersions ou des arrêtés de catastrophe naturelle. Ces informations racontent une histoire concrète du lieu.
En complément, demandez à votre notaire de vérifier si d’autres servitudes ou restrictions particulières existent sur la parcelle. Par exemple, des interdictions de reconstruire en cas de destruction, ou des limitations très fortes pour toute extension. Cela peut changer complètement l’intérêt de l’achat.
Le cadre d’urbanisme est un autre point clé à sécuriser avant de signer. Demandez toujours un certificat d’urbanisme d’information, voire opérationnel si vous avez un projet précis de travaux ou d’extension. Ce document vous renseigne sur les règles qui s’appliquent au terrain.
Consultez aussi le Plan local d’urbanisme (PLU) ou le document équivalent, souvent disponible en ligne ou en mairie. Vérifiez le zonage, les hauteurs autorisées, les retraits obligatoires par rapport au rivage et les futures zones de recul stratégique éventuelles.
Si le secteur fait l’objet d’un Plan de prévention des risques littoraux (PPRL), regardez les cartes et surtout le règlement. Certaines zones restent constructibles avec des contraintes, d’autres sont quasiment figées. Votre marge de manœuvre n’est pas la même selon le classement.
Enfin, ne négligez pas l’enquête de terrain, qui complète les papiers officiels. Discutez avec les riverains : ils savent souvent comment la côte a évolué sur 10, 20 ou 30 ans. Ils peuvent vous parler des tempêtes marquantes, du recul de la dune ou de la falaise, ou de travaux de protection réalisés.
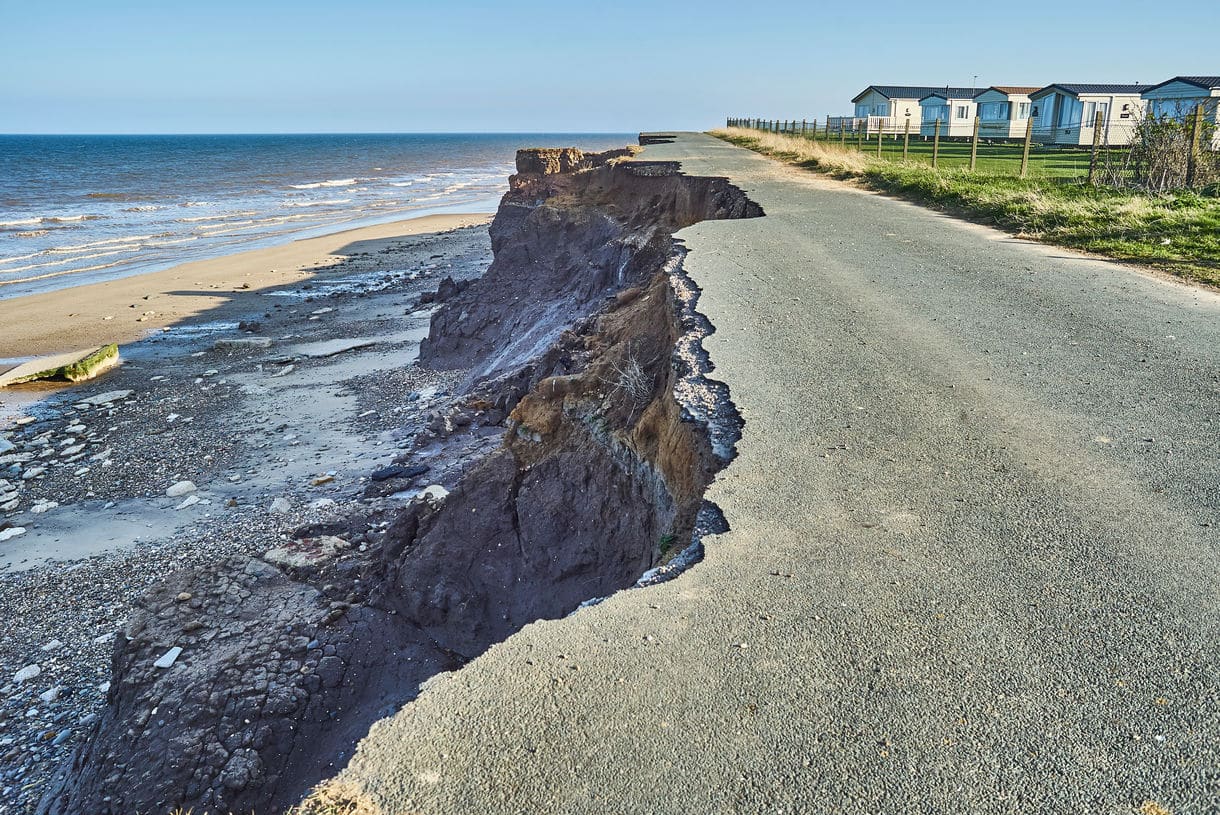
Rendez-vous sur place à marée haute et, si possible, après un épisode de mauvais temps. Observez les traces de recul, les affaissements de terrain, les protections endommagées. Un simple repérage visuel peut vous alerter sur une fragilité plus importante que prévu.
Vous pouvez aussi consulter les archives locales et les rapports d’études disponibles en mairie ou sur les sites des collectivités. Ces documents techniques, parfois denses, sont utiles pour comprendre l’évolution passée et les projections futures du littoral dans votre secteur.
Comprendre l’érosion côtière et son impact sur votre achat
L’érosion côtière, c’est avant tout un phénomène naturel : la mer “mange” progressivement le trait de côte. Vagues, courants, vents, crues fluviales et tempêtes font bouger les sables, fragilisent les dunes ou déstabilisent les falaises. Le rivage n’est pas fixe, il avance ou recule au fil des années.
Dans certaines zones, ce recul est très lent, presque imperceptible à l’échelle d’une vie. Dans d’autres, quelques mètres peuvent disparaître en quelques années, surtout après des hivers très agités. C’est cette variabilité qui surprend souvent les acheteurs non avertis.
Les autorités locales cartographient ce risque en fonction d’études géologiques, de relevés topographiques et d’historiques d’événements. L’idée est de déterminer quels secteurs pourraient être touchés sur 30 ans, puis sur 100 ans, avec des marges de sécurité.
Pour un projet immobilier, l’horizon temporel du risque est une information stratégique. Une maison en zone de risque à 30 ans ne se regarde pas de la même manière qu’un bien concerné seulement au-delà de 80 ou 100 ans. Dans le premier cas, cela peut affecter directement la durée d’usage de votre bien.
Si vous achetez une résidence principale que vous imaginez occuper 10 à 20 ans, une zone de risque retardé peut rester compatible avec votre projet. À l’inverse, si le terrain est très exposé à court terme, vous devez accepter l’idée d’une durée de vie limitée sans garantie de pouvoir reconstruire.
Pour un investissement locatif, la question se pose en termes de rentabilité globale. Un bien très rentable aujourd’hui peut perdre beaucoup de valeur si les restrictions se renforcent ou si la perception du risque augmente, par exemple après un épisode médiatisé de recul spectaculaire.
L’érosion a aussi un impact direct sur la valeur et la “banque-compatibilité” du bien. Certaines banques peuvent se montrer plus prudentes pour financer un bien situé en zone de risque fort à court terme. Elles peuvent demander davantage d’apport ou limiter la durée de l’emprunt.
Du côté des assurances, il est essentiel de vérifier ce qui est réellement couvert. Les catastrophes naturelles sont encadrées, mais toutes les situations liées à l’érosion ne donnent pas forcément lieu à indemnisation, surtout si l’aléa était déjà connu lors de l’achat.
À moyen terme, le marché local peut évoluer différemment selon la perception du risque. Dans certains secteurs, les prix intègrent déjà cette contrainte et restent attractifs. Dans d’autres, une prise de conscience tardive peut entraîner une correction des valeurs, difficile à anticiper mais importante à garder en tête.
Enfin, les ouvrages de protection côtière (digues, enrochements, épis, rechargements de plage) jouent un rôle, mais ils ne sont pas une garantie absolue. Ils peuvent ralentir le recul, le déplacer ailleurs ou offrir un sursis, mais ils ne figent pas la côte pour toujours.
Renseignez-vous sur la politique locale de gestion du littoral : certains territoires choisissent de “tenir la ligne” le plus longtemps possible, d’autres prévoient un recul stratégique, avec un accompagnement plus ou moins clair des habitants. Cela orientera fortement le futur du quartier.
Gardez aussi à l’esprit que l’entretien de ces ouvrages coûte cher, et dépend de budgets publics qui peuvent évoluer. Une digue existante aujourd’hui ne sera pas forcément renforcée ou rehaussée dans 20 ans. D’où l’importance de ne pas baser tout votre projet sur leur seule présence.
Acheter en bord de mer dans une zone à risque d’érosion n’est pas forcément une mauvaise idée, mais c’est un projet qui ne peut pas se faire “à l’aveugle”. Vous devez connaître précisément le niveau de risque, le délai estimé, les règles d’urbanisme et les limites en termes d’assurance et de travaux.
En résumé, trois réflexes sont essentiels : vérifier les cartes de risques et les documents officiels, observer concrètement le site et discuter avec les acteurs locaux, puis confronter ces informations à votre projet de vie et à votre horizon de temps. C’est cette combinaison qui vous permettra de décider en connaissance de cause.
Un premier pas simple à faire dès maintenant : identifier le secteur qui vous intéresse, puis consulter en ligne ou en mairie les cartes d’érosion et le PLU. Avec ces éléments, vous pourrez ensuite affiner votre recherche et poser les bonnes questions à l’agent immobilier, au notaire et aux professionnels locaux avant de vous engager.